Dasar IDX: Struktur Pasar Modal Indonesia
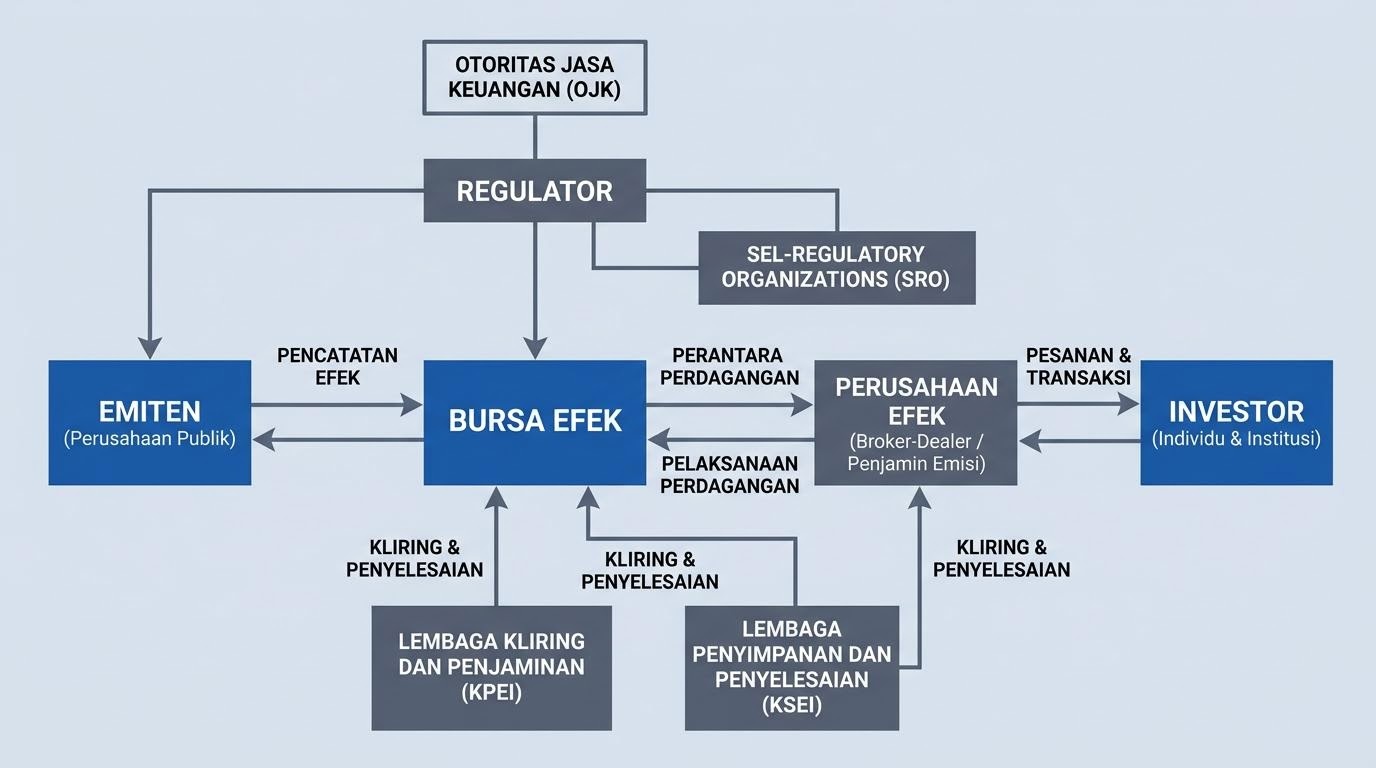
Dasar IDX adalah titik awal yang tepat bagi siapa saja yang ingin memahami bagaimana pasar modal Indonesia bekerja secara institusional. Tanpa pemahaman tentang struktur bursa, membaca informasi pasar berisiko menimbulkan kesimpulan yang tidak tepat tentang bagaimana harga terbentuk dan bagaimana transaksi diselesaikan.
Catatan ini menyajikan gambaran struktural Bursa Efek Indonesia (IDX) secara netral dan edukatif: mulai dari fungsi IDX sebagai penyelenggara perdagangan, pelaku-pelaku yang membentuk ekosistem pasar modal Indonesia, alur ilustratif transaksi, mekanisme sesi perdagangan, hingga keterbatasan yang perlu disadari saat memahami struktur pasar.
Apa Itu IDX dan Fungsinya dalam Pasar Modal
IDX, singkatan dari Indonesia Stock Exchange atau dalam bahasa Indonesia dikenal sebagai Bursa Efek Indonesia, adalah lembaga yang menyelenggarakan dan menyediakan sistem serta sarana untuk perdagangan efek di Indonesia. IDX merupakan tempat bertemunya penjual dan pembeli efek secara terorganisasi, dengan aturan dan mekanisme yang telah ditetapkan sebelumnya.
Secara historis, Bursa Efek Indonesia yang dikenal sekarang merupakan hasil penggabungan dua entitas sebelumnya: Bursa Efek Jakarta (BEJ) dan Bursa Efek Surabaya (BES). Proses penggabungan ini diselesaikan pada tahun 2007, menyatukan dua bursa dalam satu penyelenggara tunggal dengan tujuan menciptakan pasar modal yang lebih efisien dan terintegrasi di Indonesia.
IDX menjalankan tiga fungsi inti yang menjadi fondasi pasar modal yang sehat. Pertama, fungsi pembentukan harga atau price discovery: melalui mekanisme penawaran dan permintaan yang berlangsung di sistem perdagangan IDX, harga efek terbentuk secara transparan berdasarkan interaksi pelaku pasar. Kedua, fungsi likuiditas: IDX menyediakan infrastruktur yang memungkinkan pemegang efek untuk menjual kepemilikannya kepada pembeli lain dengan relatif mudah, memberikan fleksibilitas bagi investor. Ketiga, fungsi penghimpunan dana: melalui IDX, perusahaan-perusahaan yang telah memenuhi persyaratan dapat menerbitkan saham atau obligasi untuk memperoleh modal dari masyarakat luas.
IDX sebagai Lembaga Penyelenggara Perdagangan
Dalam struktur pasar modal Indonesia, IDX berstatus sebagai Self-Regulatory Organization (SRO) atau organisasi yang mengatur dirinya sendiri, di bawah pengawasan Otoritas Jasa Keuangan (OJK). Status SRO berarti IDX berwenang membuat dan menegakkan peraturan yang berlaku di dalam lingkup bursa, termasuk aturan keanggotaan untuk anggota bursa, aturan pencatatan efek bagi perusahaan yang ingin tercatat, dan aturan perdagangan yang mengatur mekanisme transaksi.
IDX bertanggung jawab menyelenggarakan sesi perdagangan setiap hari kerja, memelihara sistem perdagangan agar berjalan dengan andal, mengawasi kepatuhan anggota bursa terhadap aturan yang berlaku, serta mengambil tindakan jika ditemukan pelanggaran atau kondisi yang dapat merugikan integritas pasar. IDX juga menerbitkan berbagai informasi pasar, termasuk data historis indeks dan laporan perdagangan, yang dapat diakses publik melalui kanal resminya.
Struktur Pelaku Pasar Modal Indonesia
Pasar modal Indonesia tidak hanya terdiri dari IDX sebagai bursa. Ada beberapa lembaga dan pelaku yang masing-masing memiliki peran berbeda dalam memastikan pasar berjalan dengan tertib, efisien, dan terpercaya. Memahami siapa saja pelaku ini dan apa perannya merupakan bagian penting dari pemahaman dasar IDX secara menyeluruh.
Investor adalah pihak yang membeli atau menjual efek melalui pasar modal. Investor bisa berupa individu (investor ritel) atau institusi seperti dana pensiun, perusahaan asuransi, reksa dana, maupun investor asing. Investor tidak bertransaksi langsung di sistem IDX, melainkan melalui perantara yang disebut anggota bursa.
Anggota bursa, yang dalam praktik sehari-hari sering disebut perusahaan sekuritas atau broker, adalah perusahaan yang memiliki izin dan keanggotaan di IDX untuk melakukan transaksi efek atas nama nasabah maupun atas nama sendiri. Anggota bursa menjadi jembatan antara investor dengan sistem perdagangan IDX.
Emiten adalah perusahaan yang telah mencatatkan efeknya di IDX. Dengan mencatatkan saham atau obligasi di bursa, emiten membuka diri untuk mendapatkan pendanaan dari publik melalui mekanisme pasar modal.
Peran Regulator dan Lembaga Penunjang
OJK atau Otoritas Jasa Keuangan adalah regulator tertinggi sektor jasa keuangan Indonesia, termasuk pasar modal. OJK berwenang mengatur, mengawasi, memeriksa, dan menyidik lembaga-lembaga yang beroperasi di sektor keuangan. Dalam konteks pasar modal, OJK mengawasi IDX sebagai SRO, mengawasi perusahaan sekuritas, manajer investasi, dan seluruh pelaku pasar modal lainnya. Semua aturan utama pasar modal Indonesia bersumber dari OJK.
KPEI atau PT Kliring Penjaminan Efek Indonesia adalah lembaga kliring dan penjaminan. Peran KPEI adalah memastikan bahwa setiap transaksi yang telah terjadi di bursa akan diselesaikan, bahkan jika salah satu pihak gagal memenuhi kewajibannya. Dengan kata lain, KPEI menjadi pihak yang menjamin penyelesaian transaksi, sehingga mengurangi risiko gagal serah dan gagal bayar dalam perdagangan efek.
KSEI atau PT Kustodian Sentral Efek Indonesia adalah lembaga penyimpanan dan penyelesaian. KSEI mengelola penyimpanan efek secara terpusat dalam bentuk elektronik (tanpa warkat), mencatat kepemilikan efek atas nama investor melalui rekening efek, dan menyelesaikan transaksi dengan memindahkan pencatatan kepemilikan dari penjual ke pembeli serta dana dari pembeli ke penjual.
Contoh Ilustratif: Alur Transaksi di Bursa Efek Indonesia
Untuk memahami bagaimana transaksi berjalan dalam ekosistem pasar modal Indonesia, berikut adalah ilustrasi sederhana alur dari niat beli investor hingga penyelesaian transaksi. Perlu ditekankan bahwa ini adalah penyederhanaan konseptual, bukan gambaran teknis yang lengkap dari sistem IDX yang sesungguhnya.
Contoh Alur Transaksi (Ilustrasi Konseptual, Bukan Prosedur Aktual)
1. Investor → menyampaikan order beli kepada Anggota Bursa (perusahaan sekuritas)
2. Anggota Bursa → memasukkan order ke Sistem Perdagangan IDX
3. Sistem IDX → mencocokkan order beli dengan order jual yang sesuai (price & time priority)
4. KPEI (Kliring) → menghitung kewajiban dan hak masing-masing pihak dari transaksi yang terjadi
5. KSEI (Penyelesaian) → memindahkan kepemilikan efek ke rekening investor pembeli dan dana ke pihak penjual
Ilustrasi di atas adalah penyederhanaan konseptual untuk keperluan edukasi. Alur teknis yang sesungguhnya melibatkan lebih banyak tahapan dan ketentuan yang diatur dalam peraturan IDX, KPEI, dan KSEI. Bukan panduan teknis pelaksanaan transaksi.
Dari ilustrasi di atas, tampak bahwa sebuah transaksi saham melibatkan setidaknya empat lembaga berbeda: investor, anggota bursa, IDX, KPEI, dan KSEI. Pembagian fungsi ini dirancang agar setiap tahapan dikelola oleh lembaga yang memiliki keahlian dan tanggung jawab spesifik, sehingga integritas dan keandalan pasar dapat terjaga.
Terkait waktu penyelesaian, Indonesia menerapkan sistem T+2 untuk penyelesaian transaksi saham. Ini berarti bahwa penyelesaian akhir suatu transaksi yang terjadi pada hari T (hari transaksi) baru akan diselesaikan secara penuh pada dua hari kerja setelahnya (T+2). Selama periode ini, efek dan dana yang terlibat dalam transaksi belum berpindah tangan secara final, meskipun harga transaksi telah disepakati. Konsep T+2 adalah bagian penting dari pemahaman mekanisme pasar modal Indonesia yang perlu diketahui oleh pembaca yang sedang mempelajari dasar IDX.
Mekanisme Sesi Perdagangan IDX
IDX membagi hari perdagangan menjadi beberapa sesi dengan fungsi masing-masing. Pemahaman tentang struktur sesi ini berguna untuk memahami mengapa harga pembukaan dan penutupan bisa berbeda, serta mengapa volume perdagangan tidak merata sepanjang hari.
Sesi pra-pembukaan adalah periode sebelum perdagangan reguler dimulai. Pada sesi ini, anggota bursa dapat memasukkan penawaran beli dan jual ke sistem, namun transaksi belum terjadi. Sistem mengumpulkan penawaran-penawaran ini untuk kemudian menentukan harga pembukaan melalui mekanisme call auction, yaitu pencocokan penawaran secara serentak untuk menemukan harga yang memaksimalkan volume transaksi.
Sesi perdagangan kontinyu dibagi menjadi dua bagian yang biasa disebut Sesi I dan Sesi II, dengan jeda istirahat di antara keduanya. Pada sesi kontinyu, order yang masuk dicocokkan secara berkesinambungan berdasarkan prioritas harga dan waktu: order dengan harga terbaik dicocokkan lebih dulu, dan jika harga sama, order yang masuk lebih awal dicocokkan lebih dulu.
Sesi pra-penutupan adalah periode di penghujung hari perdagangan. Mirip dengan pra-pembukaan, sesi ini menggunakan mekanisme call auction untuk menentukan harga penutupan secara transparan dan representatif berdasarkan penawaran yang terkumpul di akhir sesi.
Batasan dalam Generalisasi Mekanisme Pasar
Perlu digarisbawahi dengan jelas bahwa aturan dan jadwal perdagangan IDX dapat berubah sewaktu-waktu sesuai dengan kebijakan yang ditetapkan oleh IDX dan OJK. Waktu-waktu yang disebutkan dalam berbagai sumber, termasuk materi edukasi seperti catatan ini, bersifat ilustratif dan mungkin tidak mencerminkan jadwal perdagangan yang berlaku saat ini.
Setiap pembaca yang memerlukan informasi jadwal perdagangan yang akurat dan terkini harus selalu merujuk langsung ke sumber resmi IDX melalui situs web resminya. Demikian pula, detail teknis mekanisme perdagangan — termasuk aturan batas perubahan harga, persyaratan margin, dan ketentuan khusus untuk jenis efek tertentu — harus selalu diverifikasi dari peraturan IDX yang berlaku, bukan dari sumber sekunder atau materi edukasi umum.
Generalisasi mekanisme pasar berdasarkan pemahaman yang tidak diperbarui dapat menimbulkan ekspektasi yang tidak akurat tentang bagaimana pasar sesungguhnya beroperasi pada waktu tertentu. Ini adalah salah satu keterbatasan penting yang perlu disadari oleh pembaca yang sedang mempelajari dasar IDX.
Keterbatasan Pemahaman Struktur Pasar
Memahami struktur pasar modal Indonesia — termasuk peran IDX, OJK, KPEI, KSEI, dan anggota bursa — adalah pengetahuan yang berguna dan fundamental. Namun ada beberapa keterbatasan penting yang perlu disadari agar pemahaman struktural ini tidak disalahartikan.
Pemahaman struktural tidak sama dengan kemampuan memprediksi pasar. Mengetahui bagaimana IDX menyelenggarakan perdagangan, bagaimana KPEI melakukan kliring, atau bagaimana harga terbentuk melalui mekanisme call auction tidak memberikan kemampuan untuk memperkirakan arah harga efek tertentu di masa depan. Struktur adalah kerangka institusional, bukan formula prediksi.
Aturan dan regulasi pasar bersifat dinamis. Struktur yang digambarkan dalam berbagai materi edukasi mencerminkan kondisi pada saat materi tersebut dibuat. OJK dan IDX secara berkala memperbarui peraturan, mengubah ketentuan perdagangan, atau memperkenalkan instrumen dan mekanisme baru. Pemahaman yang tidak diperbarui dapat menjadi tidak akurat seiring waktu.
Penyederhanaan konseptual memiliki batas. Penjelasan tentang alur transaksi dan mekanisme sesi perdagangan dalam catatan ini adalah penyederhanaan yang dirancang untuk keperluan edukasi dasar. Realitas teknis operasional pasar modal Indonesia jauh lebih kompleks, melibatkan berbagai jenis efek dengan aturan yang berbeda-beda, mekanisme khusus untuk kondisi tertentu, dan ketentuan teknis yang terperinci.
Pemahaman struktural bukan pengganti konsultasi profesional. Bagi siapa saja yang mempertimbangkan untuk berpartisipasi di pasar modal Indonesia, pemahaman struktur bursa adalah langkah awal yang baik, tetapi bukan satu-satunya langkah yang diperlukan. Konsultasi dengan profesional keuangan yang memiliki lisensi dan kewenangan yang sesuai tetap diperlukan untuk keputusan-keputusan yang bersifat personal dan finansial.
Untuk informasi resmi dan terkini tentang struktur, aturan, dan mekanisme pasar modal Indonesia, pembaca disarankan untuk mengakses langsung sumber resmi OJK dan IDX. Kedua lembaga ini menerbitkan berbagai peraturan, panduan, dan materi edukasi yang dapat diakses publik dan mencerminkan ketentuan yang berlaku saat ini.